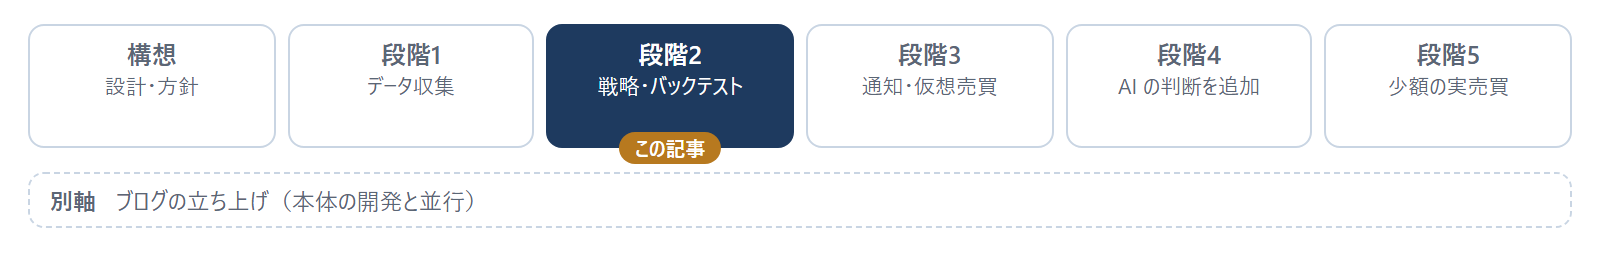
開発記録(第6回)。AI に日本株の売買判断をさせる投資システム investTool を個人で開発しています。全体像は目次記事にまとめています。
- 8種類の売買ルールとその組み合わせを、2017年10月〜2022年12月の日本株でバックテストしました
- 合格基準は「TOPIX を年率で2%以上上回る」でしたが、最良でも +0.4%でした
- ルールだけで勝つことはあきらめ、AI の判断を加えた仮想売買で確かめる方針に切り替えました
やりたかったこと
売買の骨格にするルールを、過去のデータで見つけることです。第4回と第5回で書いた決まりのバックテストで、次の合格基準を事前に決めていました。
| 基準 | 値 |
|---|---|
| TOPIX(配当込み)との差 | 年率 +2% 以上 |
| 資産の最高値からの下落(最大ドローダウン) | −10% 以内 |
| プロフィットファクター(利益の合計 ÷ 損失の合計) | 1.3 以上 |
| 取引の回数 | 30回以上 |
過去のデータは、ルールを作るための学習期間(2017年10月〜2022年12月)と、最後に一度だけ確かめるための検証期間(2023年1月〜2026年8月)に分けています。学習期間で合格しそうなルールを見つけてから、検証期間で確かめる手順です。
試したルール
| 記号 | ルール | 考え方 |
|---|---|---|
| A | トレンドフォロー | 高値を更新した銘柄に乗る |
| B | 押し目買い | 上昇している銘柄が一時的に下がったところで買う |
| C | 決算モメンタム | 決算の翌日に大きく上がり、出来高が増えた銘柄を、その後の押し目で買う。C-1 は値動きだけ、C-2 は利益の上振れも条件に加える |
| D | 相場環境のフィルタ | A〜C に重ねて、相場全体が弱いときは買わない |
| E | ETF を土台に入れ替え | 普段は TOPIX 連動の ETF を持ち、A〜C などの売買のシグナルが出たら入れ替える |
| F | 短期リバーサル | 短期間に大きく下がった銘柄の反発を狙う |
| G | 権利付き最終日の先回り | 配当の権利が確定する前に買う |
| H | 月替わり効果 | 月末から月初にかけて株価が上がりやすい、という経験則 |
最初に A〜D を作り、改善を重ねても届かなかったため、E〜H を追加しました。
結果
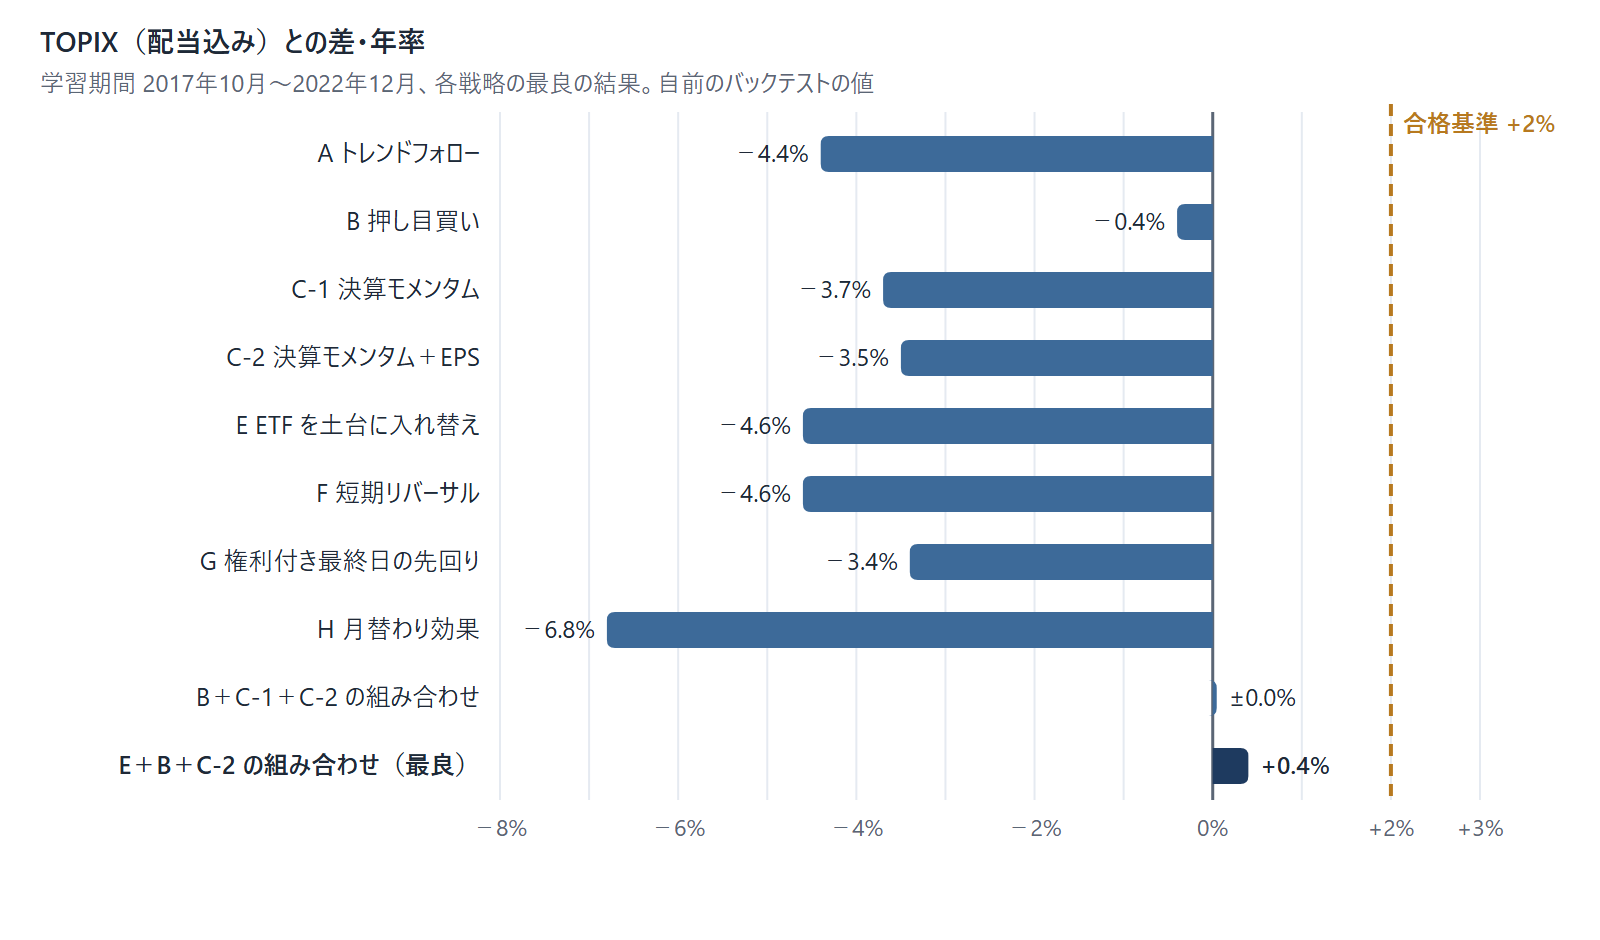
同じ期間の TOPIX は年率 +4.7% でした。どのルールも、組み合わせても、+2% には届きませんでした。
| ルール | 年率 | 最大の下落 | プロフィットファクター | 補足 |
|---|---|---|---|---|
| B(改善後) | +4.3% | −13.3% | 1.32 | 単独では最良。ただし下落が基準を超える |
| C-2(改善後) | +1.2% | −4.9% | 1.37 | 下落は小さいが、株を持つ日が19%しかない |
| G | +1.3% | −2.9% | 1.5〜2.6 | 勝ち方は良いが、取引が31回と少なく、条件を少し変えると成績が大きく変わる |
| H | −2.1%〜−4.0% | −17%〜−24% | 0.26〜0.49 | この期間の TOPIX では、月替わり効果は見られなかった |
| E+B+C-2 | +5.1% | −10.5% | 1.30 | 全体で最良。ただし下落が基準をわずかに超える |
E+B+C-2 は、ETF に置く割合を70%にしたときの結果です。割合を50%や90%に変えると、年率は −0.9%〜+3.8% と大きく動きました。設定を少し変えただけで成績が大きく変わるのは、「たまたま良かった」可能性が高いということです。
分かったこと
- 月替わり効果(H)は、この期間には見られなかった。 取引を確認し、実装どおりに動いていることも確かめました。
- 短期の反発(F)は、反発した取引は平均 +0.5R 勝っていたが、損切りの平均 −0.69R に打ち消された。 R は、1回の取引で許した損失を1とした単位です。
- ETF を移動平均で出し入れすると、かえって成績が落ちた。 この期間は、移動平均をまたいで上下する「だまし」が多く、5年で53〜105回も出入りしていました。持ち続ければ +4.7% だったものが、−0.2〜−3.0% になりました。
基準未達のまま、次の段階に進んだ理由
ここで取れる道は3つありました。
| 道 | 判断 |
|---|---|
| 条件を変えて、さらに探し続ける | 探すほど、学習期間にだけ合うルールを見つける危険が高まる |
| 基準を下げる | 事前に決めた基準を後から動かすと、基準の意味がなくなる |
| ルールは候補選びに使い、優位性は AI を加えた仮想売買で確かめる | 採用 |
ルールだけで市場平均を大きく上回るのは難しい、ということが数字で分かりました。これは失敗ですが、事前に基準を決めていたからこそ、「基準に届かないまま次に進む」という判断を意識的に行えました。
検証期間(2023年1月〜2026年8月)は、合格の候補がなかったため使っていません。後で本当に確かめたいルールが出てきたときのために、手を付けずに残しています。
実際にどう使っているか
ルールは捨てたわけではありません。毎日の引け後に、ルールに合う銘柄を絞り込む(スクリーニング)用途で動かしています。今の仮想売買は、このルールだけで売買する口座です。
これから、AI がこの候補を評価して、見送るかどうかを判断する口座を並べて動かします。第1回で書いたとおり、AI の判断は過去のデータでは確かめられないため、これから先の相場で比べます。
8種類のルールを試して、合格はゼロでした。うまくいかなかった結果も、この後の比較の基準線として使います。
この記事の内容に近い書籍
※ Amazon のアソシエイトリンクを含みます。
- 『ウォール街のランダム・ウォーカー〈原著第13版〉』(バートン・マルキール、Kindle版)
株価の予測がどこまでできるかを論じた本です。この記事の、8種類のルールが基準に届かなかった話と近い内容です - 『伝説のトレーダー集団 タートル流投資の魔術』(カーティス・フェイス、Kindle版)
ルールどおりに売買するトレンドフォローの実例です
前回:損失時に新規の売買を止める安全装置が、バックテストを無意味にしていた
次回:Claude と Codex に役割を分けて開発したら、レビュー指摘28件の半分が実装漏れだった
当サイトは情報提供を目的としており、投資助言を行うものではありません。掲載している売買記録は仮想売買(ペーパートレード)であり、実際の取引の結果ではありません。投資判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。