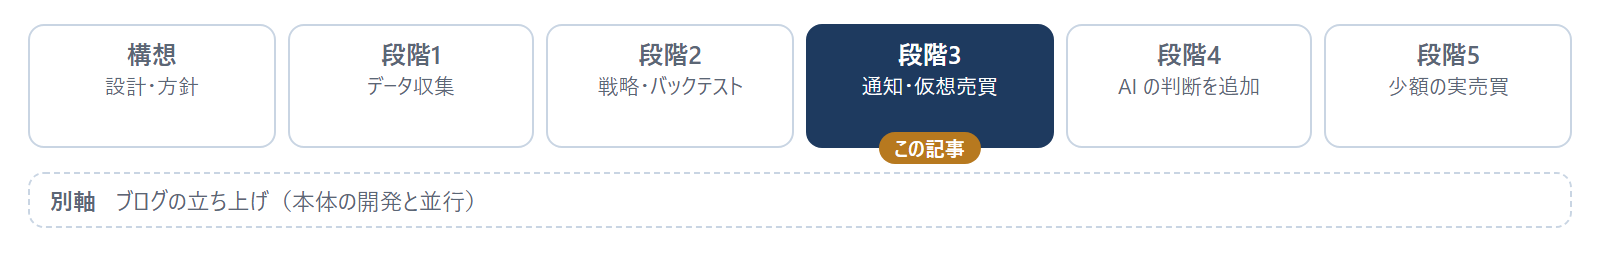
開発記録(第14回)。AI に日本株の売買判断をさせる投資システム investTool を個人で開発しています。全体像は目次記事にまとめています。
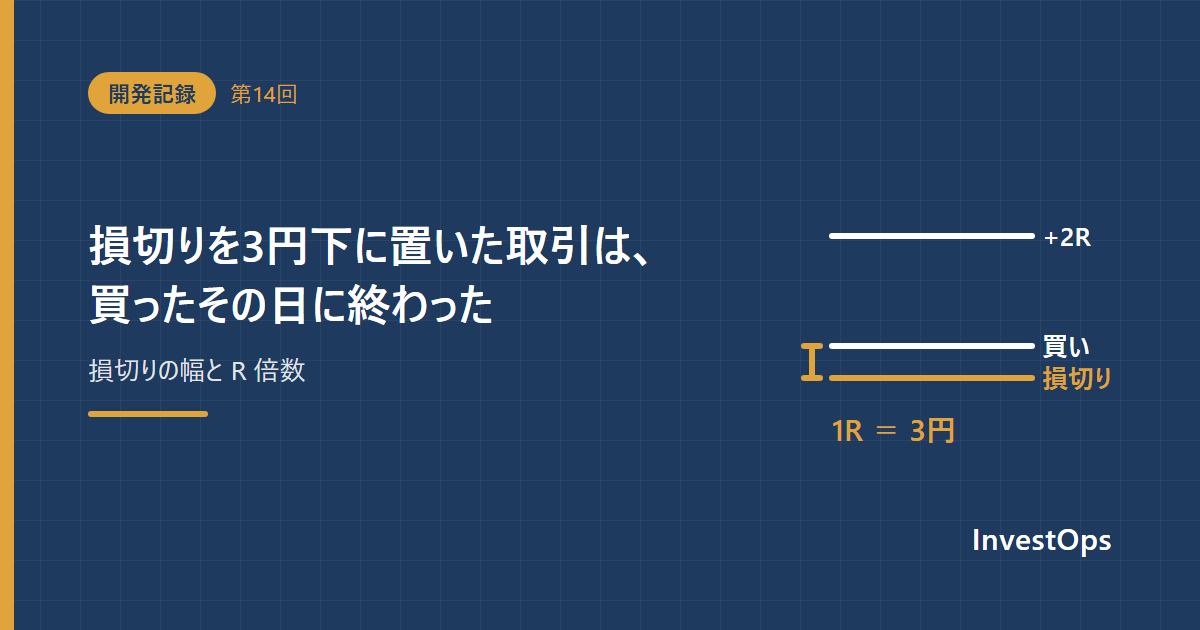
- 901円の指値で買った株の損切りが、3円下の898円に置かれていました
- その日のうちに損切りになり、損失は1,169円。想定した損失(900円)の1.3倍でした
- 損切りの幅が狭いと、約定のずれ(0.9円)だけで想定の3割になります
やりたかったこと
investTool は、毎晩ルールに合う銘柄を選び、翌営業日の注文を仮想の口座(ペーパー口座)で売買しています。いまは仕組みが正しく毎日回るかの確認の最中で、数量・約定価格・損益を手計算して画面の値と合うかも確かめています。
その手計算の対象に選んだのが、2026年9月25日に買って、同じ日に損切りになった取引でした。
この取引の中身
決算後の値動きに乗る戦略(戦略C)が、6966 三井ハイテックを候補に出しました。注文の指示は次のとおりです。
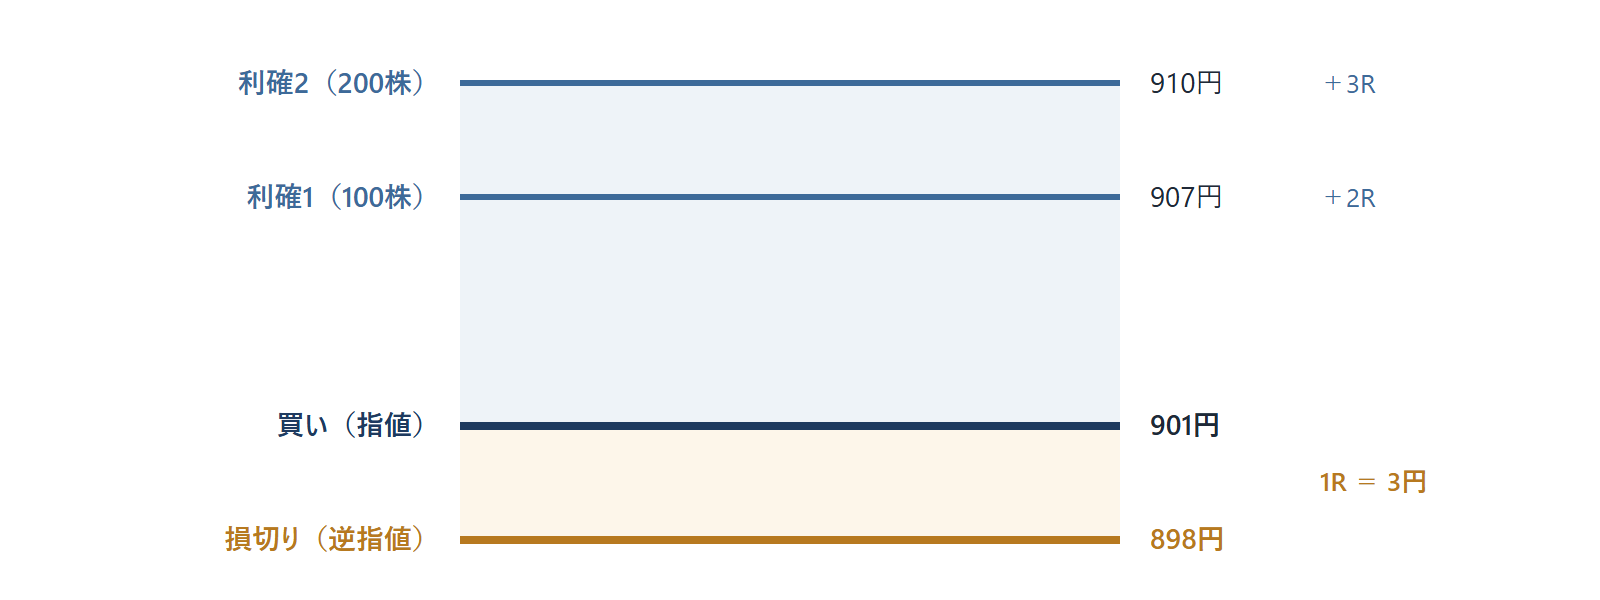
| 項目 | 値 |
|---|---|
| 注文 | 指値 901円で買い |
| 損切り | 898円(逆指値) |
| 利確 | 907円(100株)、910円(200株) |
| 1株あたりの損切りまでの幅 | 3円 |
損切りの位置は、この戦略では「決算の反応で空いた窓が埋まる位置の1ティック下」と「買う価格から ATR(1日の値幅の平均)の2倍下」のうち、近いほうを使います。今回は窓の下端が 899円だったので、898円になりました。
数量はどう決まったか
1回の取引で失ってよい額は、口座の評価額の1%と決めています。
| 計算 | 値 |
|---|---|
| 失ってよい額 | 995,572.5円 × 1% = 9,955.7円 |
| 1株の損失が3円なら | 9,955.7 ÷ 3 = 3,318株 → 100株単位で 3,300株 |
| 1銘柄に入れてよい額(評価額の30%) | 298,671.75円 ÷ 901円 = 331株 → 300株 |
損切りまでの幅が狭いので、損失の額だけで決めると 3,300株(約297万円)になります。口座は100万円なので、実際は1銘柄の上限で 300株に抑えられました。
このとき、損切りにかかったときの損失は 3円 × 300株 = 900円です。失ってよい額の1割にもなりません。
その日のうちに損切りになった
買いは指値の 901円で約定しました。同じ日のうちに値段が損切りの 898円を下回り、逆指値の売りが約定しています。
| 項目 | 値 |
|---|---|
| 買い | 901円 × 300株 |
| 売り(損切り) | 897.102円 × 300株 |
| 損益 | (897.102 − 901) × 300 = −1,169.4円 |
| R 倍数 | −1,169.4 ÷ 900 = −1.30R |
売りが 898円ではなく 897.102円なのは、逆指値は約定が不利な方向にずれるものとして、0.1%(0.898円)ずらして計算しているためです。実際の取引でも、損切りの逆指値は指定した値段より下で約定することがあります。
R 倍数で見ると
R 倍数は、損益を「損切りにかかったときの損失(1R)」で割った値です。損切りにかかれば −1R、利確が損切りの2倍の幅なら +2R になります。取引の大きさが違っても、同じ物差しで比べられます。
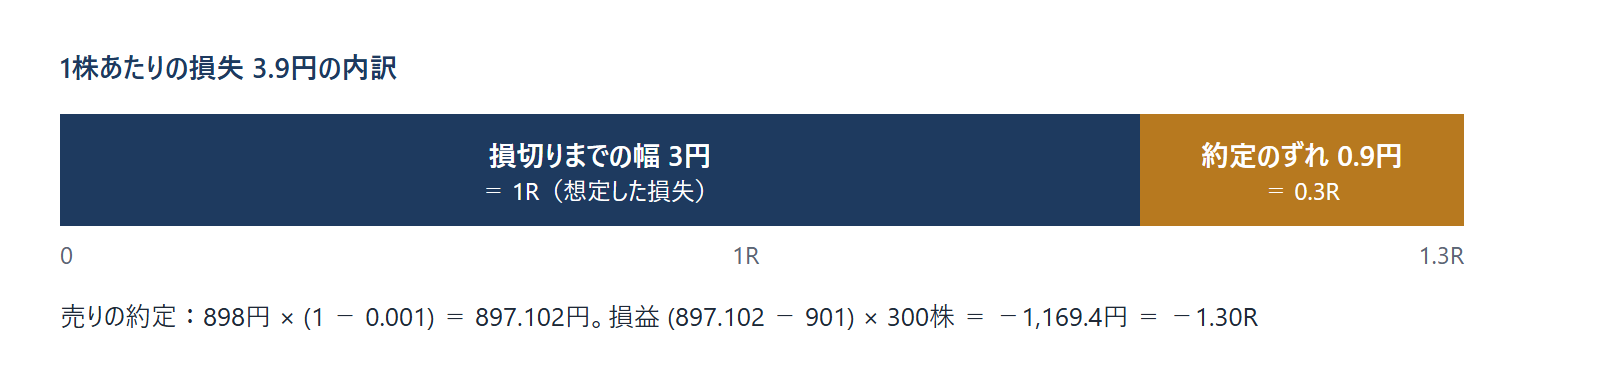
この取引では、1株あたりの損失 3.9円のうち、0.9円が約定のずれでした。ずれだけで想定の損失の3割です。
損切りまでの幅が 30円なら、同じ 0.9円のずれは 0.03R にしかなりません。幅が狭いほど、約定のずれや手数料の比重が大きくなります。
近すぎる損切りは、前から分かっていた
実は、この戦略の損切りが近いことは、バックテストの段階で見つかっていました。戦略C の過去の取引では、損切りまでの幅が平均2%と近く、約4割が買ってから2日以内に損切りになっていました。
そのため「窓埋めの位置と ATR の2倍のうち、遠いほうを使う」という広い損切りの設定も作り、バックテストで比べられるようにしました。ただ、いま仮想売買で動かしている設定は、近いほうを使うほうです。
今回の取引は、その「近いほう」が極端に出た例です。
ルールはまだ変えていません。1回の取引で判断すると、たまたまの結果に引きずられます。稼働確認の期間中はルールを変えない決まりでもあります。
実際にどう使っているか
仮想売買の記録は、1取引ずつ損益・R 倍数・損切りまでの幅を残しています。次の段階では AI に候補を点検させ、ルールどおりの口座と並べて成績を比べます。
そのときに見たいのが、今回のように損切りまでの幅が極端に狭い候補を、AI が見送るか、数量を減らすかです。ルールだけの口座では、こうした候補も機械的に買います。
この記事の内容に近い書籍
※ Amazon のアソシエイトリンクを含みます。
- 『新版 魔術師たちの心理学』(バン・K・タープ、Kindle版)
損切りの幅から数量を決める考え方と、R 倍数を扱う本です。この記事の計算と近い内容です - 『ゾーン 相場心理学入門』(マーク・ダグラス、Kindle版)
損切りなどルールどおりに行動することを、心理の面から書いた本です - 『伝説のトレーダー集団 タートル流投資の魔術』(カーティス・フェイス、Kindle版)
損切りと数量をルールで決める売買の実例です
前回:夜のジョブが全部「成功」なのに、注文の通知が届かなかった|同じ PC の作業で処理が17秒から9分に延びた
次回:AI に書かせたブログ記事から「AI っぽさ」を減らす|5つの方針を試して、採用したもの
当サイトは情報提供を目的としており、投資助言を行うものではありません。掲載している売買記録は仮想売買(ペーパートレード)であり、実際の取引の結果ではありません。特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。詳しくは免責事項をご覧ください。